Un cargo no reconocido, una comisión no informada o la negativa de una aseguradora a pagar pueden llevarte a buscar qué es la CONDUSEF y si puede intervenir en tu caso. Este organismo público orienta, asesora y protege a las personas que contratan productos financieros. También recibe reclamaciones e interviene para buscar acuerdos con bancos, aseguradoras, AFORE y otras entidades autorizadas.
Aquí te explicamos sus funciones, las quejas que atiende, los asuntos que corresponden a otras autoridades y los pasos para utilizar sus canales, incluido el Portal de Queja Electrónica.
Qué es la CONDUSEF y cuál es su función
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF) es un organismo público descentralizado con personalidad jurídica y patrimonio propios. Su objetivo es proteger los derechos e intereses de las personas frente a las instituciones financieras y procurar relaciones más equitativas entre ambas partes.
De acuerdo con la Ley de Protección y Defensa al Usuario de Servicios Financieros, se considera usuario a cualquier persona que contrata, utiliza o tiene algún derecho frente a una institución financiera como resultado de una operación o servicio. Esta protección abarca relaciones con bancos, aseguradoras, AFORE, casas de bolsa, sociedades financieras y otras entidades autorizadas.
La CONDUSEF trabaja en dos ámbitos. El primero es preventivo e incluye orientación, educación financiera y herramientas para tomar decisiones informadas. El segundo interviene cuando ya existe una controversia mediante asesoría, reclamaciones, conciliación, arbitraje y, en determinados casos, defensa legal.
El organismo surgió en 1999, con la publicación de la ley que regula su organización, procedimientos y funcionamiento. Estas bases explican por qué su labor va desde prevenir conflictos hasta intervenir cuando un servicio financiero afecta los derechos del usuario.

Para qué sirve la CONDUSEF
La CONDUSEF orienta y protege a los usuarios de productos y servicios financieros. Sus funciones abarcan la prevención de problemas, la atención de reclamaciones y la intervención en controversias con instituciones financieras. A continuación te explicamos cada uno:
Orientar antes de contratar
El organismo responde dudas sobre cuentas, créditos, tarjetas, seguros, AFORE y otros servicios. También desarrolla contenidos de educación financiera para que las personas comprendan conceptos como intereses, comisiones, plazos y riesgos antes de firmar un contrato.
Atender reclamaciones y buscar acuerdos
La CONDUSEF recibe quejas cuando un usuario considera que una institución financiera realizó un cobro indebido, incumplió un contrato o no resolvió una aclaración. Primero puede gestionar el caso con la entidad. Si el problema continúa, el usuario puede solicitar un procedimiento de conciliación en el que ambas partes presentan información y buscan un acuerdo.
Emitir dictámenes y brindar defensa legal
Cuando la conciliación termina sin acuerdo, la CONDUSEF puede emitir un dictamen técnico que analiza el caso desde una perspectiva jurídica. Este documento puede servir al usuario para continuar su reclamación ante los tribunales. La institución también ofrece defensa legal gratuita cuando existen elementos suficientes y la persona cumple los requisitos establecidos.
Publicar información sobre productos e instituciones
La CONDUSEF mantiene registros y herramientas de consulta sobre las entidades que ofrecen servicios financieros. Una de ellas es el Buró de Entidades Financieras, donde se pueden revisar productos, comisiones, reclamaciones, sanciones y prácticas de distintas instituciones. Esta información permite comparar opciones y conocer sus antecedentes antes de contratar.
Qué establece la Ley de Protección y Defensa al Usuario de Servicios Financieros
Esta ley establece cómo deben protegerse los derechos de quienes contratan servicios financieros y qué atribuciones tiene la CONDUSEF para intervenir. También regula la organización del organismo y los procedimientos que deben seguirse cuando un usuario presenta una reclamación.
Uno de sus principios centrales es la equidad entre el usuario y la institución financiera. La norma reconoce que los derechos concedidos son irrenunciables y busca dar seguridad jurídica a las operaciones, los contratos y la atención de controversias.
La ley también faculta a la CONDUSEF para solicitar información a las instituciones, tramitar reclamaciones, dirigir procedimientos de conciliación y arbitraje, emitir resoluciones e imponer las sanciones previstas. La defensa del usuario puede continuar mediante un dictamen técnico o representación legal cuando se cumplen las condiciones aplicables.
Las instituciones financieras deben atender las solicitudes de la Comisión, proporcionar la documentación requerida y comparecer en los procedimientos. Así, la ley establece las reglas que deben seguirse desde la presentación de una reclamación hasta su posible resolución.
Diferencia con la Ley Federal de Protección al Consumidor
La Ley Federal de Protección al Consumidor, por su parte, regula las relaciones entre consumidores y proveedores comerciales, bajo la competencia de Profeco. Su artículo 5 excluye los servicios regulados por leyes financieras y prestados por instituciones sujetas a supervisión financiera.
Una queja relacionada con una compra, un servicio comercial o una garantía corresponde a Profeco. Si el conflicto surge por un producto bancario, un seguro, una AFORE o un crédito financiero, la autoridad competente es la CONDUSEF.
Te recomendamos leer: Administradoras de fondos para el retiro. Cómo elegir la mejor AFORE en México
Qué quejas atiende la CONDUSEF y cuáles no
Entre los casos que puede atender están los cargos no reconocidos, las comisiones indebidas, los incumplimientos en créditos o seguros y los problemas con una AFORE.
Ahora bien, no cualquier conflicto relacionado con dinero corresponde a este organismo. La autoridad competente depende de quién proporcionó el servicio y de la naturaleza del problema.
Un incumplimiento de una tienda o proveedor se reclama ante Profeco, mientras que un error en la nómina debe revisarse con la empresa o la autoridad laboral.
En los casos de fraude o suplantación de identidad pueden coexistir dos vías: reclamar los movimientos financieros ante la institución y la CONDUSEF, y denunciar el posible delito ante el Ministerio Público.
| Situación | Autoridad o canal correspondiente |
| Cargos o consumos no reconocidos | Institución financiera y, si requiere una reclamación formal, CONDUSEF |
| Problemas con créditos, seguros o AFORE | Unidad Especializada de Atención a Usuarios de la institución o CONDUSEF |
| Comisiones o condiciones financieras no respetadas | Institución financiera o CONDUSEF |
| Quejas contra despachos de cobranza | Registro de Despachos de Cobranza (REDECO) de la CONDUSEF |
| Incumplimientos de proveedores comerciales | Profeco |
| Errores internos en el cálculo de nómina | Área de nómina o Recursos Humanos; si persisten, PROFEDET o autoridad laboral |
| Posible robo, fraude o suplantación de identidad | Ministerio Público o fiscalía; si afecta una cuenta, crédito o tarjeta, también la institución financiera y la CONDUSEF |
Cómo presentar una queja ante la CONDUSEF
Para presentar una queja ante la CONDUSEF, el usuario debe identificar a la institución financiera, explicar el problema y respaldar su versión con documentos. El trámite puede iniciarse en línea cuando el producto y el motivo de la reclamación aparecen en el catálogo habilitado por el organismo.
1. Reúne los documentos necesarios
Ten a la mano una identificación oficial vigente, CURP y un documento que demuestre la relación con la institución financiera. Puede ser un contrato, una póliza, un estado de cuenta o un comprobante del producto contratado.
También debes reunir los recibos de pago, comprobantes de transferencias, comunicaciones con la institución y cualquier evidencia relacionada con la reclamación. Si reportas un cargo no reconocido, por ejemplo, será necesario presentar el estado de cuenta donde aparece el movimiento. Los archivos deben estar completos, ser legibles y coincidir con los hechos descritos.
2. Utiliza el Portal de Queja Electrónica de la CONDUSEF
La vía digital se encuentra en el Registro Único de Trámites (RUT). Para utilizarla, primero debes crear una cuenta y registrar tus datos personales y de contacto. Después, selecciona la institución financiera, el producto y el motivo de la queja.
El formulario solicita una descripción de los hechos, la solución que esperas obtener y los documentos que respaldan la reclamación. El sistema muestra las instituciones, productos y causas que pueden tramitarse en línea, como cuentas, tarjetas, créditos, seguros o servicios relacionados con una AFORE. Si alguna opción no aparece en el catálogo, la CONDUSEF indicará otro canal de atención.
3. Da seguimiento a la reclamación
Después de enviar la información, el sistema genera un folio para consultar el avance. La CONDUSEF revisa los documentos y canaliza la reclamación a la institución financiera. La respuesta se notifica mediante el RUT y el correo registrado.
Si la información está incompleta, el organismo puede solicitar una corrección. Cuando la respuesta no resuelve el problema, el usuario puede pedir una audiencia de conciliación. Si no se alcanza un acuerdo, puede solicitar un dictamen técnico, recurrir al arbitraje cuando ambas partes lo acepten o continuar la defensa por la vía legal.

Qué relación tiene la CONDUSEF con la nómina
La relación entre la CONDUSEF y la nómina aparece cuando el pago del salario está vinculado con un producto financiero. La Comisión no revisa cálculos salariales, horas extra, retenciones ni prestaciones. Estos asuntos corresponden a la empresa y, si existe un conflicto, a las autoridades laborales.
Si el empleador deposita correctamente el salario y el problema ocurre en la cuenta bancaria, el trabajador puede acudir a la institución financiera y, si no obtiene una solución, a la CONDUSEF. Esto incluye cargos no reconocidos, comisiones indebidas, bloqueos, depósitos no reflejados o incumplimientos en las condiciones de la cuenta.
La Comisión también orienta sobre la portabilidad de nómina, que permite transferir el salario al banco elegido por el trabajador. Si una institución rechaza la solicitud sin justificación, cobra por el trámite o no realiza la transferencia conforme a las reglas aplicables, el usuario puede presentar una reclamación.
Otro punto de contacto son los créditos de nómina. La CONDUSEF atiende controversias relacionadas con contratos, tasas, comisiones, cargos y prácticas de cobranza de la institución que otorgó el financiamiento.
Por su parte, Recursos Humanos puede ayudar a identificar dónde su
rgió la incidencia y entregar recibos, comprobantes de pago o registros internos. Si el error pertenece al banco o a otro proveedor financiero, la reclamación debe presentarla el usuario ante esa institución y la CONDUSEF.
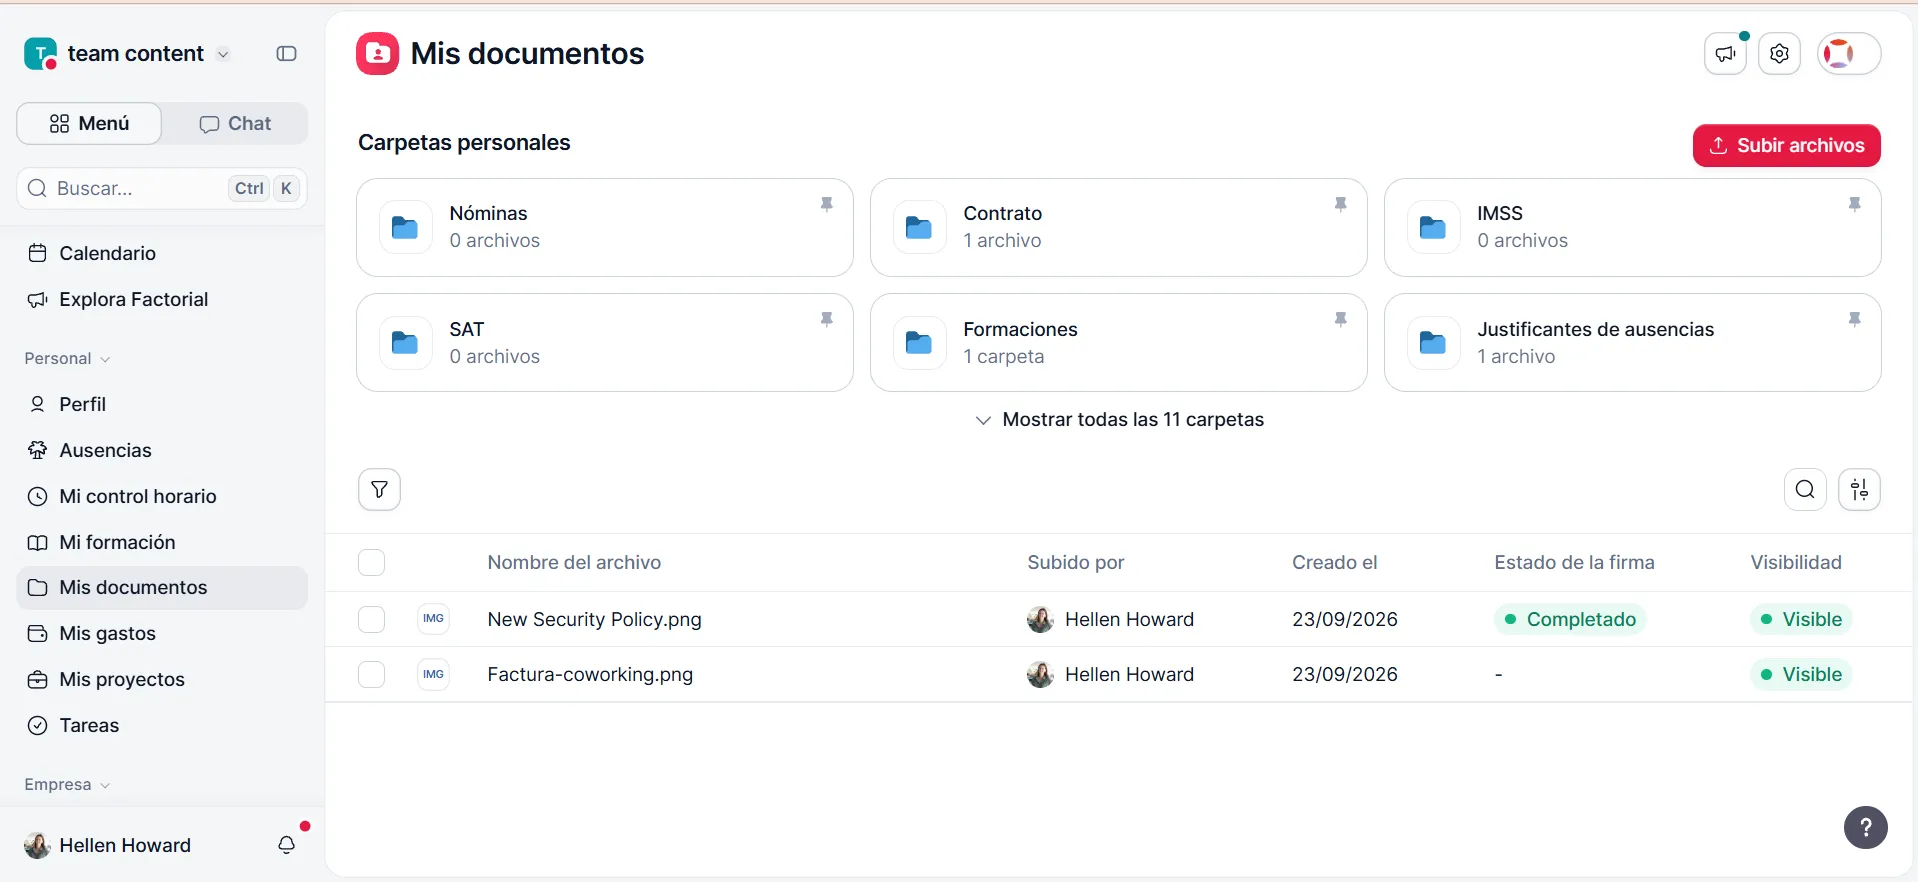
Ejemplo de cómo Factorial centraliza contratos, documentos de nómina y otros archivos laborales para facilitar su consulta y seguimiento.
Te recomendamos leer: Qué es la dispersión de nómina y cómo funciona
Gestiona la documentación de nómina y de tu equipo con Factorial
Los recibos de nómina, contratos, comprobantes de pago y comunicaciones permiten saber si una incidencia se originó en el cálculo realizado por la empresa o en el servicio prestado por el banco. Tener estos documentos disponibles agiliza las aclaraciones internas y facilita la entrega de información al trabajador.
Un software integral de gestión empresarial como Factorial centraliza los expedientes digitales y los documentos laborales de cada persona. Desde la misma plataforma, Recursos Humanos puede consultar recibos, revisar cambios salariales y localizar contratos, prestaciones o comunicaciones relacionadas con el caso.
El historial documental ayuda a comprobar qué importe calculó la empresa, cuándo se realizó el pago y qué información se entregó al empleado. Si el registro interno es correcto, el trabajador cuenta con los comprobantes necesarios para solicitar una aclaración a la institución financiera.
La información del equipo queda actualizada y disponible para dar seguimiento a incidencias administrativas sin revisar distintas herramientas.
🗂️Solicita una demo gratis de Factorial y centraliza la documentación laboral y de nómina de tu empresa.

Preguntas frecuentes sobre la CONDUSEF
CONDUSEF significa Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros. Es un organismo público que orienta, asesora y protege a quienes contratan productos con bancos, aseguradoras, AFORE, entidades de ahorro, instituciones de crédito y otras empresas financieras autorizadas.
La CONDUSEF recibe reclamaciones por cargos no reconocidos, comisiones indebidas, problemas con créditos, cuentas bancarias, seguros, AFORE y cuentas de nómina. También atiende inconformidades relacionadas con despachos de cobranza. El caso debe involucrar a una institución financiera; los conflictos con proveedores comerciales corresponden a Profeco y los posibles delitos deben denunciarse ante las autoridades competentes.
No. La orientación, la presentación de reclamaciones, la conciliación, la emisión de dictámenes técnicos y la defensoría legal que ofrece la CONDUSEF son gratuitas. Tampoco es necesario pagar a gestores o intermediarios para iniciar o dar seguimiento a un trámite mediante sus canales oficiales.
No necesitas contratar un abogado para acudir a la CONDUSEF. Puedes presentar la reclamación directamente y recibir orientación durante el procedimiento. Si la controversia no se resuelve mediante conciliación, es posible solicitar un dictamen técnico. La defensoría legal gratuita se concede cuando existen elementos jurídicos suficientes y la persona usuaria no cuenta con recursos para contratar representación particular.
La CONDUSEF interviene en conflictos relacionados con instituciones y productos financieros, como cuentas bancarias, créditos, seguros o AFORE. Profeco atiende problemas derivados de la compra de bienes y la contratación de servicios comerciales. Una comisión bancaria se reclama ante la CONDUSEF; el incumplimiento de una tienda, agencia o proveedor corresponde a Profeco.