La conciliación bancaria ayuda a responder una pregunta muy sencilla, ¿el dinero que la empresa registró coincide con los movimientos de su cuenta? Para saberlo, se compara el estado de cuenta con los registros internos y se revisa cualquier diferencia. A veces falta anotar una comisión; otras, un pago está registrado pero todavía no aparece en el banco. También puede haber un error que sí requiere corrección.
Hacer esta revisión con regularidad permite mantener la contabilidad al día y dar seguimiento a los movimientos pendientes. Aquí te explicamos para qué sirve dentro del control interno, cómo se realiza y qué hacer cuando los saldos no coinciden, con un ejemplo para entenderlo paso a paso.
Qué es una conciliación bancaria
La conciliación bancaria es el proceso de comparar los movimientos de una cuenta bancaria con los que la empresa registró en su contabilidad durante el mismo periodo. La revisión abarca ingresos, pagos, comisiones y cualquier otra operación que haya afectado esa cuenta. Su propósito es identificar qué movimientos coinciden y explicar los que aparecen solo en uno de los dos registros.
Para hacerla se necesitan, al menos, el estado de cuenta emitido por el banco y el registro interno de la empresa. El estado de cuenta es uno de los documentos que se revisan; por sí solo no constituye una conciliación. También pueden consultarse comprobantes de pago, facturas o registros de periodos anteriores para aclarar una diferencia.
Al terminar, la empresa debe saber por qué los saldos coinciden o, si son distintos, qué movimientos explican la diferencia. Un pago registrado al final del mes, por ejemplo, podría aparecer en el estado de cuenta del periodo siguiente sin que exista un error contable.
Para qué sirven las conciliaciones bancarias en una empresa
Las conciliaciones bancarias ayudan a explicar cada diferencia entre el estado de cuenta y la contabilidad. Esa revisión permite corregir registros, seguir operaciones pendientes y trabajar con saldos cuyo origen se conoce.
Detectar errores y movimientos sin registrar
Al comparar ambas fuentes pueden aparecer pagos duplicados, importes capturados incorrectamente o comisiones bancarias que todavía no figuran en la contabilidad. La conciliación permite localizar el movimiento, revisar su comprobante y corregir el registro cuando corresponde.
Una diferencia no indica necesariamente que se haya perdido dinero: primero hay que averiguar qué la causó.
Dar seguimiento a cobros y pagos pendientes
Un pago puede estar anotado en los registros de la empresa y aún no aparecer en el estado de cuenta. Lo mismo puede ocurrir con un depósito cercano a la fecha de corte. Identificar estas partidas evita tratarlas como errores de captura y permite comprobar, en la siguiente revisión, si finalmente se reflejaron.
Conocer qué explica el saldo de la cuenta
El saldo bancario y el contable pueden ser distintos al cierre de un periodo. La conciliación muestra qué movimientos justifican esa diferencia y cuáles siguen sin aclararse. Así, el área financiera puede revisar sus cifras antes de usarlas para programar pagos o preparar el cierre contable, sin dar por hecho que ambos saldos deben coincidir de inmediato.
Respaldar los registros contables
La revisión también deja una relación entre depósitos, retiros, operaciones y documentos de soporte. En México, el artículo 33 del Reglamento del Código Fiscal de la Federación incluye los estados de cuenta y las conciliaciones bancarias entre la documentación que integra la contabilidad de quienes están obligados a llevarla.
Te recomendamos leer: Gestión de gastos: qué es y cómo optimizarla en tu empresa
Cómo se relaciona el control interno con la conciliación bancaria
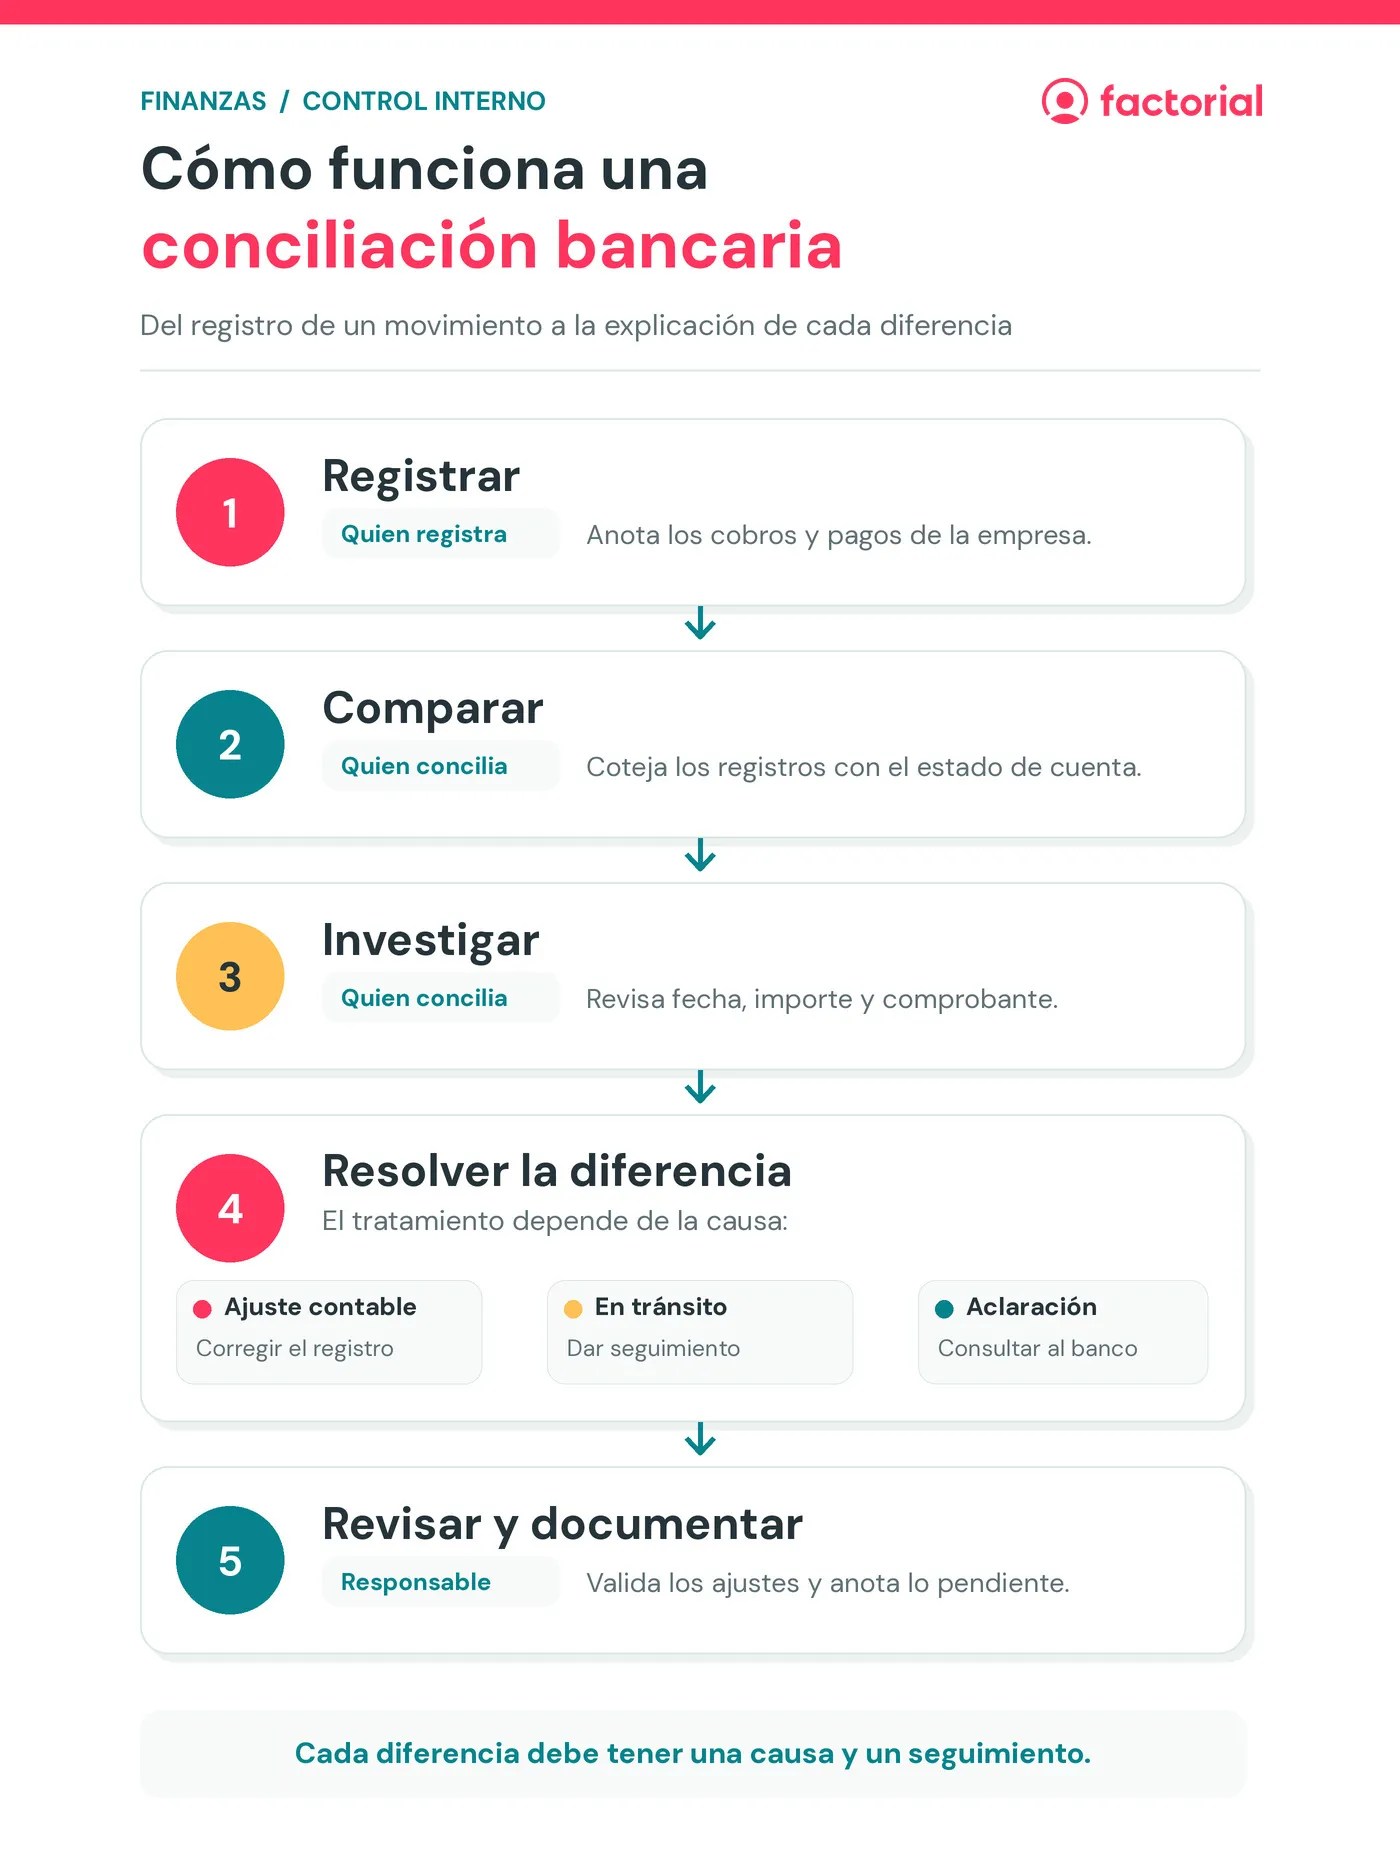
El control interno busca que las operaciones de la empresa se registren, revisen y puedan comprobarse. La conciliación bancaria forma parte de esa revisión: permite contrastar lo que la empresa anotó con los movimientos que reporta el banco e identificar los casos que necesitan una aclaración.
El trabajo empieza con quien registra los cobros y pagos. Después, una persona encargada de la conciliación compara esos datos con el estado de cuenta. Cuando el equipo lo permite, es útil que alguien distinto revise el resultado y autorice los ajustes. En una empresa pequeña, donde una misma persona puede asumir varias tareas, el propietario o responsable financiero puede hacer esa revisión.
Si un movimiento no tiene correspondencia, el siguiente paso es buscar su origen. Hay que revisar la fecha, el importe, el concepto y los comprobantes antes de decidir si se trata de un error, una operación pendiente o un cargo que debe aclararse con el banco. Conciliar no consiste en modificar una cifra hasta que los saldos coincidan.
Por último, debe quedar constancia de la causa de cada diferencia, los cambios realizados y los movimientos aún pendientes. Esa información facilita la siguiente conciliación y permite saber cómo se llegó al saldo presentado en la contabilidad.
Qué diferencias pueden aparecer al conciliar una cuenta bancaria
Al comparar el estado de cuenta con los registros de la empresa, es común encontrar movimientos que aparecen en un lado y todavía no en el otro. La clave está en averiguar por qué: algunas diferencias requieren corregir la contabilidad, mientras que otras solo necesitan seguimiento.
| Diferencia | Qué puede haber pasado | Qué se hace |
| Partidas en tránsito | La empresa registró un depósito o un pago que aún no aparece en el banco. | Verificar la fecha y el comprobante, dejar constancia de la partida y comprobar que aparezca en el siguiente estado de cuenta. |
| Comisiones no registradas | El banco cobró una comisión que aún no figura en los registros de la empresa. | Revisar a qué corresponde y, si el cobro es correcto, registrarlo. |
| Errores de captura | Un importe se anotó mal o un movimiento se registró dos veces. | Contrastar el registro con su comprobante y hacer la corrección correspondiente. |
| Cargos no reconocidos | Aparece un retiro o pago que la empresa no logra identificar. | Revisar primero los comprobantes y reportar el cargo al banco si sigue sin reconocerse. Conservar el folio y dar seguimiento a la aclaración. |
Una partida en tránsito no es, por sí misma, un error contable. Si el pago se registró correctamente, no hay que modificarlo solo porque el banco aún no lo refleja. Lo que corresponde es mantenerlo identificado hasta confirmar su aplicación.
Te recomendamos leer: Cómo facturar, guía PASO a PASO
Cómo hacer una conciliación bancaria paso a paso
Para empezar, elige la cuenta y el periodo que vas a revisar. Después, sigue estos pasos:
- Reúne la información del mismo periodo. Necesitas el estado de cuenta, los movimientos registrados por la empresa y los comprobantes de cobros y pagos. Comprueba que todos correspondan a la misma cuenta y a las mismas fechas; de otro modo, aparecerán diferencias que solo se deben al periodo elegido.
- Coteja los movimientos. Busca cada depósito, transferencia, retiro o cargo del estado de cuenta en los registros de la empresa. Revisa el importe, la fecha y la referencia. Cuando encuentres una coincidencia, márcala para concentrarte en los movimientos que quedan sin pareja.
- Investiga las diferencias. Antes de corregir algo, averigua qué ocurrió. Quizá el banco cobró una comisión que falta registrar, se capturó dos veces un pago o una transferencia todavía no aparece en el estado de cuenta. Consulta los comprobantes y, si hace falta, pregunta a quien realizó la operación.
- Haz los ajustes que correspondan. Corrige los errores de registro e incorpora los movimientos que la empresa omitió. Si identificas una partida en tránsito, déjala señalada como pendiente: no necesita un ajuste contable cuando ya está registrada correctamente.
- Documenta el resultado y revisa los pendientes. Guarda la conciliación con sus comprobantes, ajustes y aclaraciones. Anota quién la elaboró, quién la revisó y qué movimientos deben comprobarse en el siguiente periodo. Así podrás explicar la diferencia entre ambos saldos y retomar cualquier asunto que haya quedado abierto.

Cada cuánto se debe hacer una conciliación bancaria
Hacerla al cierre de cada mes es una práctica habitual, porque permite revisar los movimientos del periodo antes de cerrar los registros contables y detectar diferencias mientras todavía es fácil rastrear su origen. También ayuda a comprobar que las partidas pendientes del mes anterior ya aparezcan en el banco.
Si la empresa realiza muchos cobros, pagos o transferencias, puede revisar los movimientos cada semana e incluso a diario. Así evita que se acumulen operaciones sin identificar y puede atender antes un cargo que no reconoce. La CONDUSEF también recomienda revisar periódicamente las cuentas para detectar operaciones irregulares.
La frecuencia debe responder al volumen de operaciones y a las necesidades de control de cada empresa, el cierre mensual no es un plazo fiscal universal.
Cómo organizar los comprobantes de gastos para facilitar la conciliación
Cuando un cargo aparece en el estado de cuenta, contabilidad necesita identificar el gasto y encontrar su comprobante. La revisión se alarga si el ticket quedó en el correo de quien hizo la compra o si nadie sabe si el gasto ya fue aprobado.
Con Factorial, los colaboradores pueden subir comprobantes desde la app. El equipo responsable consulta los gastos en un mismo lugar y puede aprobarlos o rechazarlos. Esto ayuda a localizar el respaldo de cada pago cuando llega el momento de revisar los movimientos bancarios.
Si cada cierre mensual implica perseguir tickets y aprobaciones, solicita una demo gratis de Factorial y conoce cómo reunir los gastos y sus comprobantes antes de conciliar la cuenta.
Preguntas frecuentes sobre la conciliación bancaria
Los movimientos del estado de cuenta con los registros contables de la empresa correspondientes a la misma cuenta y periodo. Se revisan depósitos, pagos, retiros y cargos para identificar cuáles coinciden y cuáles necesitan una explicación.
Puede elaborarla una persona del área contable o administrativa que tenga acceso a los registros y comprobantes. Como medida de control interno, es recomendable que alguien más revise el resultado y dé seguimiento a las diferencias pendientes. En una empresa pequeña, esa revisión puede apoyarse en su contador externo.
Primero hay que localizar los movimientos que explican la diferencia. Una comisión omitida o un importe capturado incorrectamente puede requerir un ajuste contable; un depósito en tránsito, en cambio, necesita seguimiento. No se debe modificar el saldo solo para hacerlo coincidir.
El cierre mensual es una referencia práctica porque permite revisar todo el periodo antes de cerrar los registros. Si la empresa realiza muchas operaciones, las revisiones semanales o más frecuentes ayudan a detectar movimientos sin identificar antes de que se acumulen.
Para quienes están obligados a llevar contabilidad, el artículo 33 del Reglamento del Código Fiscal de la Federación incluye las conciliaciones de depósitos y retiros entre la documentación contable. También establece que los registros deben permitir conciliar esos movimientos con las operaciones y sus soportes. La disposición no fija una frecuencia mensual.
El estado de cuenta es el documento que emite el banco con los movimientos de la cuenta. La conciliación bancaria es la revisión que hace la empresa al compararlo con sus registros y explicar las diferencias encontradas.